

2분기 식품기업들이 전반적으로 양호한 실적을 거둔 가운데 하반기에도 견조한 이익을 이어갈 수 있을 것으로 예상된다. 사드여파 이후 중국에서의 실적 회복과 주요 원재료 비용 인하 등이 하반기 이익 개선을 뒷받침하는 요인으로 꼽혔다.
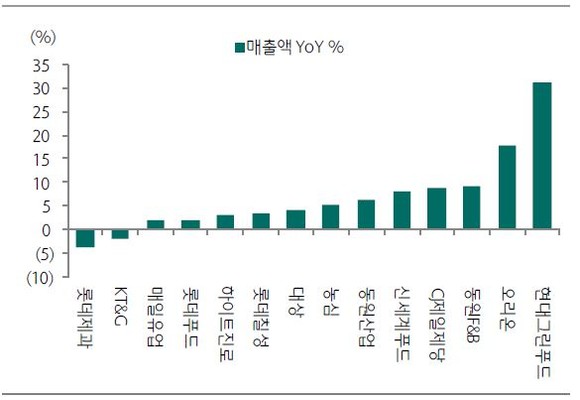
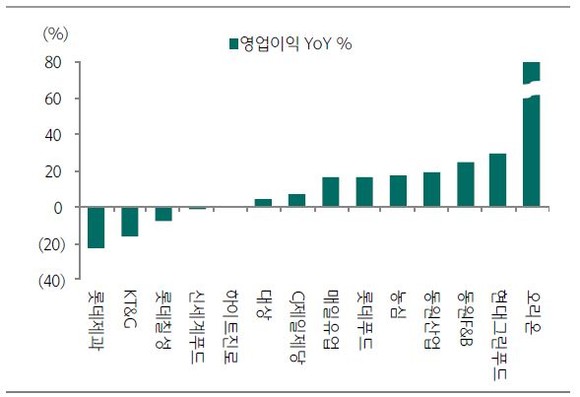
하나금융투자는 음식료 커버리지 업체들의 2분기 합산 매출액과 영업이익은 전년대비 각각 10.8%, 4.5% 증가할 것으로 추정한다고 최근 밝혔다. 특히 대형주의 실적 회복세와 중소형주의 실적 차별화가 전개되는 양상이라고 분석했다.
실적 개선의 핵심으로 △사드 부정적 영향 기인해 부진한 실적을 시현했던 중국 사업부의 실적 회복 △주요 원재료 투입가 하락 △판가 인상 효과 등을 꼽았다.
반면 △최저임금 상승(급식업체) △경쟁 심화(맥주 업체) △일시적 수출 부진(담배)을 경험한 업체들의 실적은 시장 기대치를 하회할 공산이 커 보인다고 예상했다.
하반기에도 대형주 3사 실적 개선세가 지속되는 가운데 일부 중소형 업체 실적 모멘텀이 부각될 것이란 전망이다.
KT&G, CJ제일제당, 오리온 등 대형주 3사의 실적 개선이 지속되는 가운데 일부 중소업체들의 실적 모멘텀이 부각될 것으로 전망했다. 연초 이후 오리온이 업종 지수의 상승을 견인했고 KT&G, CJ제일제당 두 회사는 하반기 들어 실적 개선이 긍정적이라는 분석이다.
KT&G는 담배 수출 부진으로 2분기도 시장 기대치를 하회하는 실적이 예상되지만 지연된 수출 선적은 3분기 실적에 반영될 공산이 크다고 봤다. 궐련형 전자담배 ‘릴 핏’은 7월 고속 설비 도입 이후 가파른 매출 확대가 예상된다는 것이다.
CJ제일제당은 3월 일부 가공식품의 가격 인상을 감안할 때 3분기 실적 모멘텀이 부각될 공산이 크다. 경영진의 해외 매출 확대에 대한 의지가 강한 만큼 향후 적극적인 인수합병도 기대해 볼 만하다는 설명이다. 바이오 부문은 포트폴리오 확대와 수율 개선을 통해 이익 가시성이 과거 대비 높아졌다는 점도 눈여겨 볼 만하다. 분기 500억원 내외의 안정적인 영업이익 시현이 가능한 만큼 밸류에이션 할인 요소가 아니라는 판단이다.
한편 중소형주에 대해서는 업체별로 상이한 주가 흐름을 보일 것으로 전망했다. 1분기에 중소형주는 전반적으로 전년동기대비 이익이 감소됐지만 2분기부터는 실적 차별화 흐름이 예상된다.
주요 원재료 투입 부담(참치, 치즈 등) 완화 및 판가 인상을 단행한 업체의 경우 하반기 갈수록 실적 모멘텀이 부각될 공산이 크다는 분석이다. 반면 경쟁 심화(맥주, 김치 등)와 최저임금 인상 등 인건비 부담이 불가피한 업체의 경우엔 연중 손익 개선의 가능성은 제한적일 것으로 내다봤다.
심은주 애널리스트는 “중소형주는 하반기에도 실적 차별화 흐름이 유지될 공산이 커 보인다. 하반기 실적 개선이 예상되는 동원F&B, 신세계푸드 등의 경우 2분기 실적 부진에 따른 주가 조정 시 매수 관점이 유효하다”고 밝혔다.
한편 밸류에이션 확장 여력이 있는 매일유업에 대해서는 여전히 긍정적 관점을 유지한다고 덧붙였다.
Copyright @보건신문 All rights reserved.